在金融不良清收这个赛道上,有一句话几乎是所有一线催收人员都逐渐形成的共识——拿到胜诉判决,只是开始;真正难熬的,是从判决执行到回款的这段路。
一个案子,执行法官查了七次财产,六次都回“无财产可供执行”,最后一次终于查到一套房产,结果案外人拿着一份二十年期的租赁合同跳出来,主张“买卖不破租赁”。而当事人呢?人在国外,微信朋友圈每天晒高尔夫,名下只有一个空壳公司的股权。
这时候,很多人第一反应是:“这不就是拒执罪吗?抓他!”也有人走另一个极端:“算了,报案也没用,公安不立案,自诉又举不了证,折腾不起。”
这两种心态,就是本文想掰开来说的问题——拒执罪到底怎么用、什么时候用、用到什么程度才不算白费力气。
先认清:拒执罪不是“催收工具”,是刑事惩戒
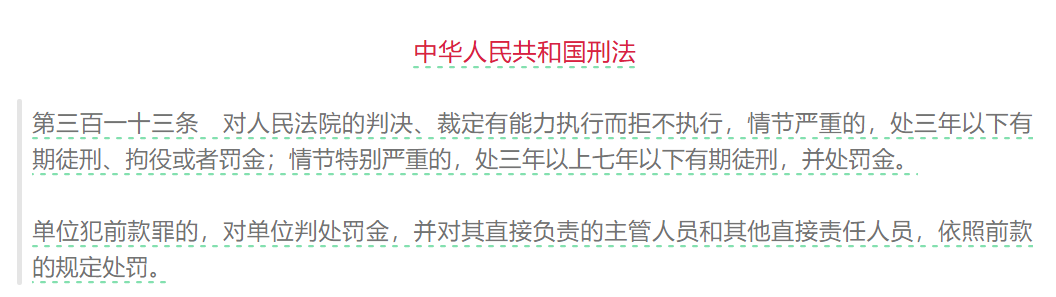
— 《刑法》第三百一十三条:拒执罪的立法依据
注意这三个关键词——有能力执行、拒不执行、情节严重。它们不是并列的修辞,而是一道道必须逐级翻越的门槛。
这也是为什么实务中,很多“看着像拒执”的案子,最后没能立案。原因往往不在公安机关不作为,而在于第一道门就没过。
第一道门:“有能力执行”与“客观履行不能”的分水岭
这是拒执罪适用中最容易混淆,也最需要澄清的一条边界:
客观上没有财产、因经营失败丧失清偿能力,属于“客观履行不能”,不构成拒执罪。
换句话说,企业主真的破产了、个体工商户被行业周期打垮了、被执行人确实只有一套唯一住房和微薄的养老金——这些不是拒执,这是“输不起”。
「拒执罪的惩罚对象,从来不是还不上钱的人,而是本来能还、却把钱藏起来不还的人」
实践中如何判断“有能力”?法院和侦查机关通常会综合看几个维度:
收入与消费的背离:被执行人申报“无收入”,但银行流水显示每月有高频大额消费、子女就读高收费私立学校、频繁出境记录;
财产处置的时间点:债务逾期前后、诉讼期间、执行立案后,是否存在房产、股权、车辆、保险保单的异常过户、赠与、低价转让;
第三人代持痕迹:资金流水中出现亲属账户的规律性收付、大额现金存取、关联公司往来;
经营主体的“反差”:企业仍在正常经营、员工在岗、有订单,但被执行人名下账户常年“零余额”。
一句话:“没有可执行财产”和“有履行能力但不履行”之间,隔着的正是证据。
第二道门:文书前提——调解书能不能报案?
这一点,实务中误解极多。拿着民事调解书去公安机关报案,结果被告知“调解书不属于拒执罪的规制文书”,又被退回执行法院。于是有人总结成“调解书一律不能追责”。
准确的理解应当是:
拒执罪规制的是“人民法院的判决、裁定”。调解书本身不是“判决、裁定”,它是当事人自愿达成的协议经法院确认;
但调解书一旦进入执行程序,法院会作出执行裁定(如执行通知书、报告财产令、查封裁定、罚款拘留决定等),被执行人拒不履行这些生效执行裁定,就满足了拒执罪的文书前提;
部分案件中,法院会作出“拒不执行判决、裁定”的专门裁定,这也是常见的入罪依据。
所以正确的做法不是直接拿调解书报案,而是:以调解书申请执行、取得执行裁定,并以拒不履行执行裁定为切入点主张拒执。这个顺序搞错,报案基本无望。
哪些行为最容易被认定为“拒执线索”
结合司法实践中的裁判规则,以下几类行为最典型,也最值得线索储备:
其一:隐匿、转移、无偿转让财产
包括:执行期间将房产、车辆、股权过户至亲属名下;判决生效后将具有现金价值的人寿保单投保人无偿变更为第三人;将公司应收账款以“咨询服务费”名义转出关联方;恶意放弃到期债权、放弃担保等。这类行为的可罚性在于——它不是“没钱还”,而是“让法院查不到钱”。
其二:擅自拆除、毁损抵押物
把抵押厂房的关键设备拆走变卖、把抵押住宅砸毁、把抵押车辆过户抵押、质押给第三人,导致担保物价值重大减损——这属于典型的妨害执行,若造成抵押物价值重大损失、致使执行不能,可入罪。
其三:拒不腾退抵押不动产
收到法院腾退通知,无正当理由拒不迁出,导致抵押物无法评估、无法拍卖,生效裁定无法执行。这也是金融债权案件中最常见的情形之一。
其四:与案外人串通,伪造租约、虚假诉讼阻碍执行
这是最隐蔽,也最需要重视的一类。被执行人找亲戚朋友签一份“二十年租约、一次性付清租金”,再让案外人以“租赁权”提出执行异议;或者通过虚假诉讼取得另案判决,形成“多重查封”来拖延处置。这类行为不仅有拒执嫌疑,还可能同时构成虚假诉讼罪。实践中,对倒签租约可以申请文书形成时间鉴定、核查租金支付流水、核实是否实际占有,是最直接的破局手段。
为什么“报案了,却没下文”——三大落地痛点
痛点一:证据门槛高,口头陈述没用
公安机关立案审查看重的是证据链是否闭环。仅仅说“他有钱不还”,或者“他转移了财产”,没有任何书证支撑,几乎不可能推动立案。“有能力履行+主观故意规避”这两个要件,必须有客观证据对应:
有履行能力:银行流水、不动产查询、高消费记录、企业纳税数据;
主观故意:财产转移的书证(过户合同、赠与协议、保单变更记录)、转移时间与债务形成时间的对应关系、虚假租赁合同的鉴定结论、规避行为的沟通录音等。
「“怀疑”不能立案,“证明”才可以」
痛点二:公诉移送,不是“一纸申请”就能启动
理论上,申请执行人可以向执行法院提交拒执犯罪线索及证据,由执行局审查后移送公安机关立案侦查。实践中,法院移送的标准相当严格——执行法官需要判断行为是否达到“情节严重”、证据是否足以支撑刑事追责,移送后还要等待公安机关的立案审查(通常在三十日内决定是否立案)。整个流程周期长、协调环节多,很容易出现“移送了但迟迟没回音”的局面。
痛点三:自诉路径,举证压力全在自己
2015年《最高人民法院关于审理拒不执行判决、裁定刑事案件适用法律若干问题的解释》为债权人打开了刑事自诉这扇门,但前提条件很明确:
被执行人拒不执行,且申请执行人曾向公安机关或检察机关提出控告;
公安机关或检察机关不予立案、不予追究刑事责任(或超过法定期限不答复)。
也就是说,必须先走完报案程序、拿到公安机关的不予立案通知书,自诉才具备立案前提。很多债权人不知道这一点,直接去法院递自诉状,结果被驳回。而即便进入自诉程序,金融机构作为自诉人仍需自行承担举证责任,需要提交的证据数量和质量,往往超出普通民事案件的想象。
办案实操:证据从第一天就开始存
拒执罪的证据,不是在立案那一刻才去收集的,而是从案件进入诉讼阶段就开始积累的。以下材料建议从案件第一天起就按卷归档:
财产状况证据
被执行人财产申报表、报告财产令送达回证、财产查询反馈、不动产登记信息、车辆登记信息。
履行能力证据
银行流水、企业纳税记录、社保缴纳记录、高消费记录、出入境记录、工商登记及股权变动记录。
规避行为证据
不动产交易合同及过户记录、保单投保人变更记录、股权转让协议、赠与公证书、资金转账凭证。
程序性证据
执行通知书、腾退公告、罚款决定书、司法拘留决定书及笔录、沟通留痕证据、催收录音、微信/邮件往来、约谈笔录、法院执行谈话笔录。
第三方证据
律师调查令调取的资料、悬赏公告线索反馈、审计报告、鉴定意见。
这些材料不只是为了拒执罪准备,在撤销权之诉、执行异议之诉中同样可以直接使用。一份证据,三个程序通用——这才是“分类归档”的真正价值。
分层施策:民事惩戒先压阵,刑事追责再补刀
实务中最忌讳的,是一上来就“梭哈”刑事报案。不仅容易被认定为“以刑促执”,而且一旦不立案,后续施压手段反而被动。更有效的做法是分层推进:
第一层:民事惩戒施压
申请限制高消费、纳入失信被执行人名单;
申请对被执行人(及其法定代表人、主要负责人)采取罚款、司法拘留;
申请律师调查令,调取银行、不动产、保险、证券、工商等数据,拓宽财产线索;
申请发布悬赏公告,借助社会力量查找财产。
第二层:程序性施压
启动债权人撤销权之诉,撤销无偿转让、低价转让行为;
对虚假租赁、恶意居住权提起执行异议、异议之诉,涤除权利负担;
对案外人占用抵押物,申请强制腾退。
第三层:刑事追责(择机启动)
对恶意逃废债、证据扎实的案件,整理全套证据,向执行法院提交书面移送申请;
同步向公安机关报案,保留报案回执;
若公安机关不予立案,取得不予立案通知书后,向法院提起刑事自诉;
必要时可同时主张虚假诉讼罪、合同诈骗罪等其他罪名,形成组合拳。
这三层不是只能逐层使用,而是可以根据案件进展动态组合。很多案件在民事惩戒阶段就促成了和解——被执行人被限高、被拘留、被列入失信名单后,往往主动联系债权人协商还款。这时候,刑事追责的“威慑价值”已经实现了,不必真走到立案那一步。
写在最后
「拒执罪是一把“核武器”,而不是“常规武器”」
它的威力不在于“用了多少次”,而在于“让被执行人知道真的可能用”。一份完整的证据链、一次规范的报案流程、一个明确的法律预期,往往比十次口头威胁更能促成回款。
湖南权度律师事务所银行与金融法律事业部,以“金融法治护航者”为使命,深耕金融合规、银行信贷、资产证券化及金融纠纷解决领域。在信贷业务法律风险防控、银行合规管理体系建设、金融产品创新合法性审查、债券发行、资产证券化、金融合规等核心业务板块成绩斐然,曾为多家国有银行、股份制银行、大型金融机构、上市公司及新兴金融科技企业量身定制全方位的法律解决方案,有效防范并化解了诸多重大金融风险。